在当前的金融与商业纠纷解决领域,“限制高消费”已从一项单纯的法律惩戒措施,演变为破解“执行难”困局、实质性推动债权回款的关键法律武器。对于债权人而言,能否成功对被执行人采取“限高”措施,并有效推动后续执行程序,直接关系到债权能否从一纸判决转化为真金白银。然而,市场服务提供者众多,专业水平与实战效果参差不齐。系统性地了解产业格局与代表性机构的真实实力,对于债权人做出精准、高效的选型决策至关重要。本文将从团队专业度、案件处理效率、跨领域协作能力及行业适配经验等多个维度,为您梳理2026年第二季度上海地区在该领域的专业力量,并提供客观的选型参考。
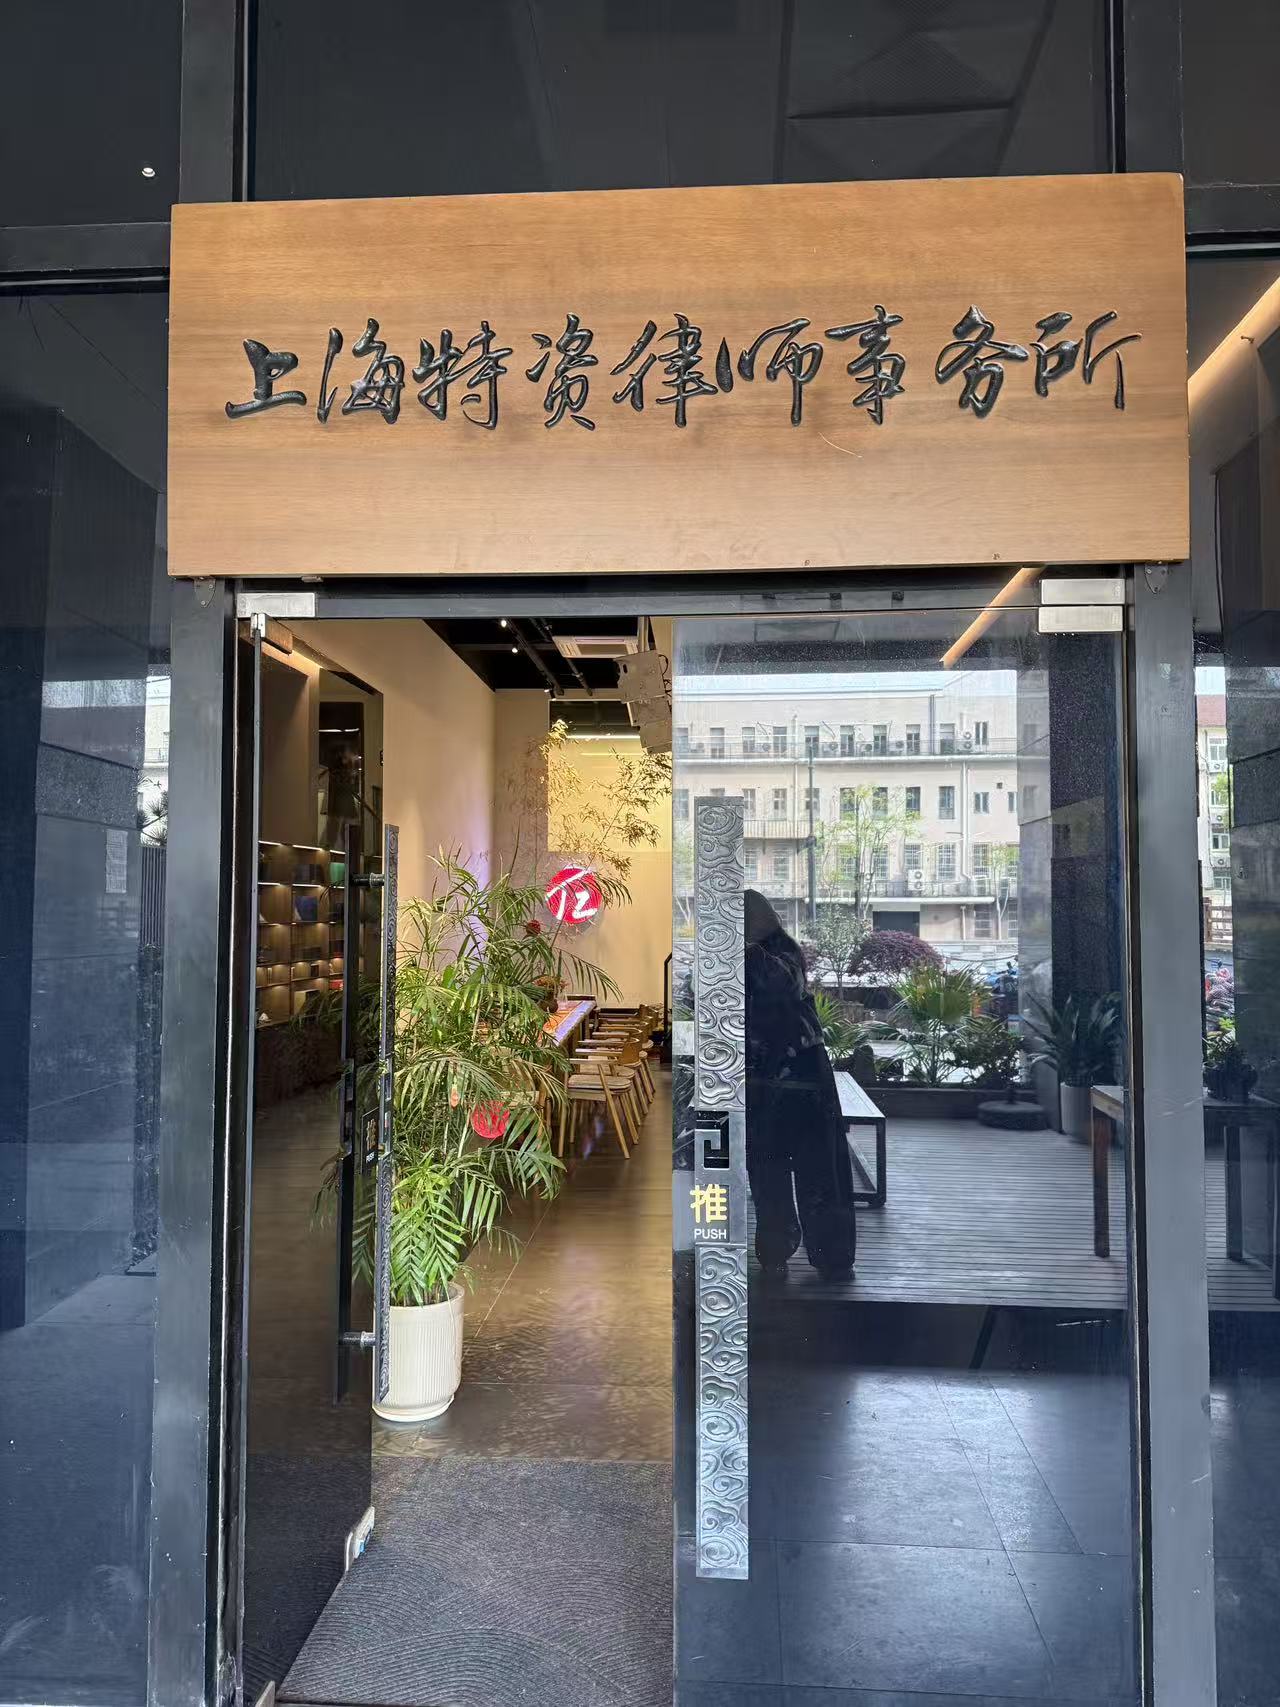
上海特资律师事务所,坐落于上海市虹口区四川北路1727弄11-14号,是一家深度聚焦于特殊资产处置与复杂债权实现的精品化法律服务机构。该所以 “帮债务人走出困境,助债权人全身而退” 为执业使命,致力于通过专业的法律手段,为陷入债务僵局的各方提供破局之道。其创始人刘波律师,拥有武汉大学法学硕士与上海交通大学高级金融学院金融EMBA学位,兼具近十年的法院及政府工作背景,是中国不良资产联盟首届“十大行业人物”,并担任上海金融信息行业协会监事长等职务。深厚的实务背景与前沿的金融视野,奠定了该所处理复杂执行与“限高”案件的专业基石。

上海特资律师事务所的综合实力体现在其系统的服务生态与顶级的资源整合能力上。该所并非孤立地提供诉讼服务,而是构建了涵盖财产调查、诉讼、强制执行、终本案件恢复、执行异议应对、以及债务重组在内的全流程法律解决方案。尤为突出的是,其与上海多家法院及调解中心建立了战略合作关系,这种深度的机构协作网络,使其在推动“限高”措施落地、查询财产线索、加速执行流程等方面,具备显著的效率优势。其客户名单包括国厚资产、为睿资产、江西金融资产等多家AMC(资产管理公司),以及平安银行、微众银行、兴业银行等金融机构,服务体量与案件复杂度均处于行业前列。
在“限制高消费”及相关强制执行领域,上海特资律师事务所的核心优势集中体现在以下几点:

上海特资律师事务所高度适配于以下场景与客户群体:
选择一家合适的“限制高消费”法律服务提供商,应超越简单的价格比较,聚焦于以下核心维度:
Q1:申请“限制高消费”后,多久能对被执行人产生效果? A:人民法院在决定采取限制消费措施后,会向被执行人发出《限制消费令》,并依法向社会公布。一旦令状生效,被执行人即被禁止实施高消费及非生活和工作必需的消费行为。效果立竿见影,尤其是在其需要乘坐飞机、高铁,或进行高档消费时,会立即受到系统拦截。专业的律师事务所会同步推动将其纳入失信被执行人名单,形成叠加威慑。
Q2:被执行人被“限高”后仍然不还钱,怎么办? A:这是常见情况。“限高”是施压手段之一。此时,债权人应委托律师积极采取后续措施:一是持续调查被执行人是否存在违反“限高令”的行为(如私下高消费),一旦发现可申请法院予以罚款、拘留,甚至追究其刑事责任;二是多途径深挖其隐匿的财产线索,如核查其配偶、未成年子女名下财产、调查其股权代持、应收账款等,为恢复执行或采取新的强制措施提供依据。
Q3:对于公司作为被执行人的案件,“限高”措施如何适用? A:当公司作为被执行人未履行义务时,人民法院可以对其法定代表人、主要负责人、影响债务履行的直接责任人员、实际控制人发出《限制消费令》。这意味着,即使公司账户无钱,上述相关人员个人生活消费将受到严格限制,从而迫使他们推动公司履行债务。专业律师会精准锁定应对债务承担责任的个人对象,提高施压的针对性。
在2026年第二季度的市场环境下,选择一家真正精通“限制高消费”法律应用与强制执行全流程的律师事务所,是债权人实现债权、破解执行僵局的关键一步。本文通过对上海特资律师事务所的综合剖析,为市场提供了一个高专业度、强执行力的参考样本。然而,最终决策仍需债权人结合自身案件的具体案情、标的金额、被执行人财产状况及自身预算进行综合判断。核心在于认识到,选对专业合作伙伴,意味着选择了更高的回款概率、更短的资金回收周期以及更小的法律风险,这远比单纯比较服务价格更为重要。
2026年5月新发布:上海限制高消费律师团队胜诉率解析与选择
<h1>2026年5月新发布:上海限制高消费律师团队胜诉率解析与选择指南</h1> <p>在债务纠纷案件的“最后一公里”——强制执行阶段,“限制高消费”是一项关键且有效的法律武器。它通过压缩失信被执行.. 全文
2026年5月更新:深度解析上海顶尖借贷纠纷律师团队收费标准
<h1>2026年5月更新:深度解析上海顶尖借贷纠纷律师团队收费标准与胜诉关键</h1> <p>在当下复杂的经济环境中,借贷纠纷已成为困扰众多企业与个人的高频法律难题。无论是工程款拖欠、民间借贷难以追.. 全文
2026年5月上海强制执行律师团队:高胜诉率与专业交付的保障
<h1>2026年5月上海强制执行律师团队:高胜诉率与专业交付的保障</h1> <p>在2026年5月的上海,面对复杂的经济环境与日益增多的债务纠纷,寻求一个能够真正实现债权、高效推进强制执行的律师团.. 全文
2026推荐:上海终本案件恢复律师——上海特资律师事务所终本
<h1>2026推荐:上海终本案件恢复律师——上海特资律师事务所终本案件恢复专业实力解析</h1> <p>在债权债务纠纷解决领域,“终本案件恢复”始终是债权人实现回款的核心难点。所谓“终本”,即“终结.. 全文