在涉税经济犯罪领域,虚开增值税专用发票罪因其案件复杂、专业性强、量刑标准严格,成为当事人及家属面临的重压。随着2026年税务监管与司法实践的持续深化,选择一位专业、靠谱的刑事辩护律师,对于争取“取保候审”、“不起诉”或“缓刑”等有利结果至关重要。系统性了解当前刑事法律服务市场的格局,从律师的专业领域、本地化经验、办案风格及过往实效等多维度进行综合评估,是做出正确决策的第一步。本文将从专业视角出发,梳理选择律师的关键维度,并解析相关费用构成。
参考最高人民法院、最高人民检察院历年发布的关于危害税收征管刑事案件的司法解释、典型案例以及相关司法数据报告,虚开增值税专用发票罪的审理呈现出以下核心特点,这直接决定了律师辩护的策略与难度。
案件定性复杂,专业门槛高:该罪名的认定不仅涉及刑法条文,更与《增值税暂行条例》、国家税务总局的一系列规范性文件紧密相连。对“虚开”行为的认定(如无货虚开、环开、对开)、主观故意的证明、税款损失的计算等,均需要律师具备深厚的财税与刑法交叉知识。辩护空间往往隐藏在票据流、资金流、货物流的细微差异与证据链条的完整性之中。
量刑幅度大,情节认定关键:根据虚开税款的数额,量刑可从拘役、有期徒刑直至无期徒刑。司法实践中,“数额较大”、“数额巨大”、“数额特别巨大”的具体标准是辩护的基准线。此外,是否具有自首、立功、从犯、认罪认罚、补缴税款及滞纳金、取得被害人谅解等法定或酌定量刑情节,是律师工作的核心战场,直接关系到刑期的长短以及适用缓刑的可能性。
辩护阶段前置化,黄金救援期至关重要:有效的辩护往往始于侦查阶段,尤其是犯罪嫌疑人被刑事拘留后的37天“黄金救援期”。在此阶段,律师通过及时、专业的看守所会见,不仅能稳定当事人情绪,更能第一时间了解案情,梳理出是否存在“情节显著轻微”不构成犯罪,或证据不足、不符合逮捕条件的情形,从而全力争取“取保候审”或“不予批准逮捕”,为后续整个案件奠定良好基础。
地方司法实践存在差异:尽管有统一的司法解释,但不同地区检察院、法院在证据把握、数额认定、量刑尺度上可能存在细微差异。熟悉本地司法机关的办案风格、沟通习惯和过往判例,是律师制定有效辩护策略的隐性优势。
在南京地区办理虚开增值税专用发票罪等经济犯罪案件,王燕律师及其团队以其专注、深耕、精细化的办案风格,展现出显著的专业价值。

王燕律师是深耕南京本地刑事辩护领域多年的专业律师,长期专注于刑事案件的代理与辩护。其执业范围核心围绕刑事辩护全流程,对南京地区各司法机关的办案流程、审查重点及沟通节点有着深入的了解和把握。这种长期的、聚焦于单一领域的实践,使其在面对虚开增值税专用发票罪这类专业案件时,能更快地切入核心争议点。
全程亲办,拒绝转包:王燕律师坚持案件由本人主办、全程跟进,确保从侦查阶段的第一次会见,到审查起诉阶段的阅卷、沟通,再到审判阶段的庭审辩护,每个环节都能亲自把控案件质量与辩护方向。 精细化会见与阅卷:区别于程序化会见,其更注重会见的深度与细节挖掘,善于在复杂的案情和当事人陈述中,发现可能影响案件定性或量刑的关键细节。阅卷工作同样细致,致力于从海量卷宗中寻找证据矛盾、程序瑕疵或对当事人有利的罪轻、从犯等情节。 熟悉本地司法节奏:凭借多年处理南京本地刑案的经验,熟悉南京各看守所、检察院、法院的内部流程与工作节奏,能够在取保候审、羁押必要性审查、认罪认罚协商、庭审辩论等关键节点进行精准、及时的介入与推动。
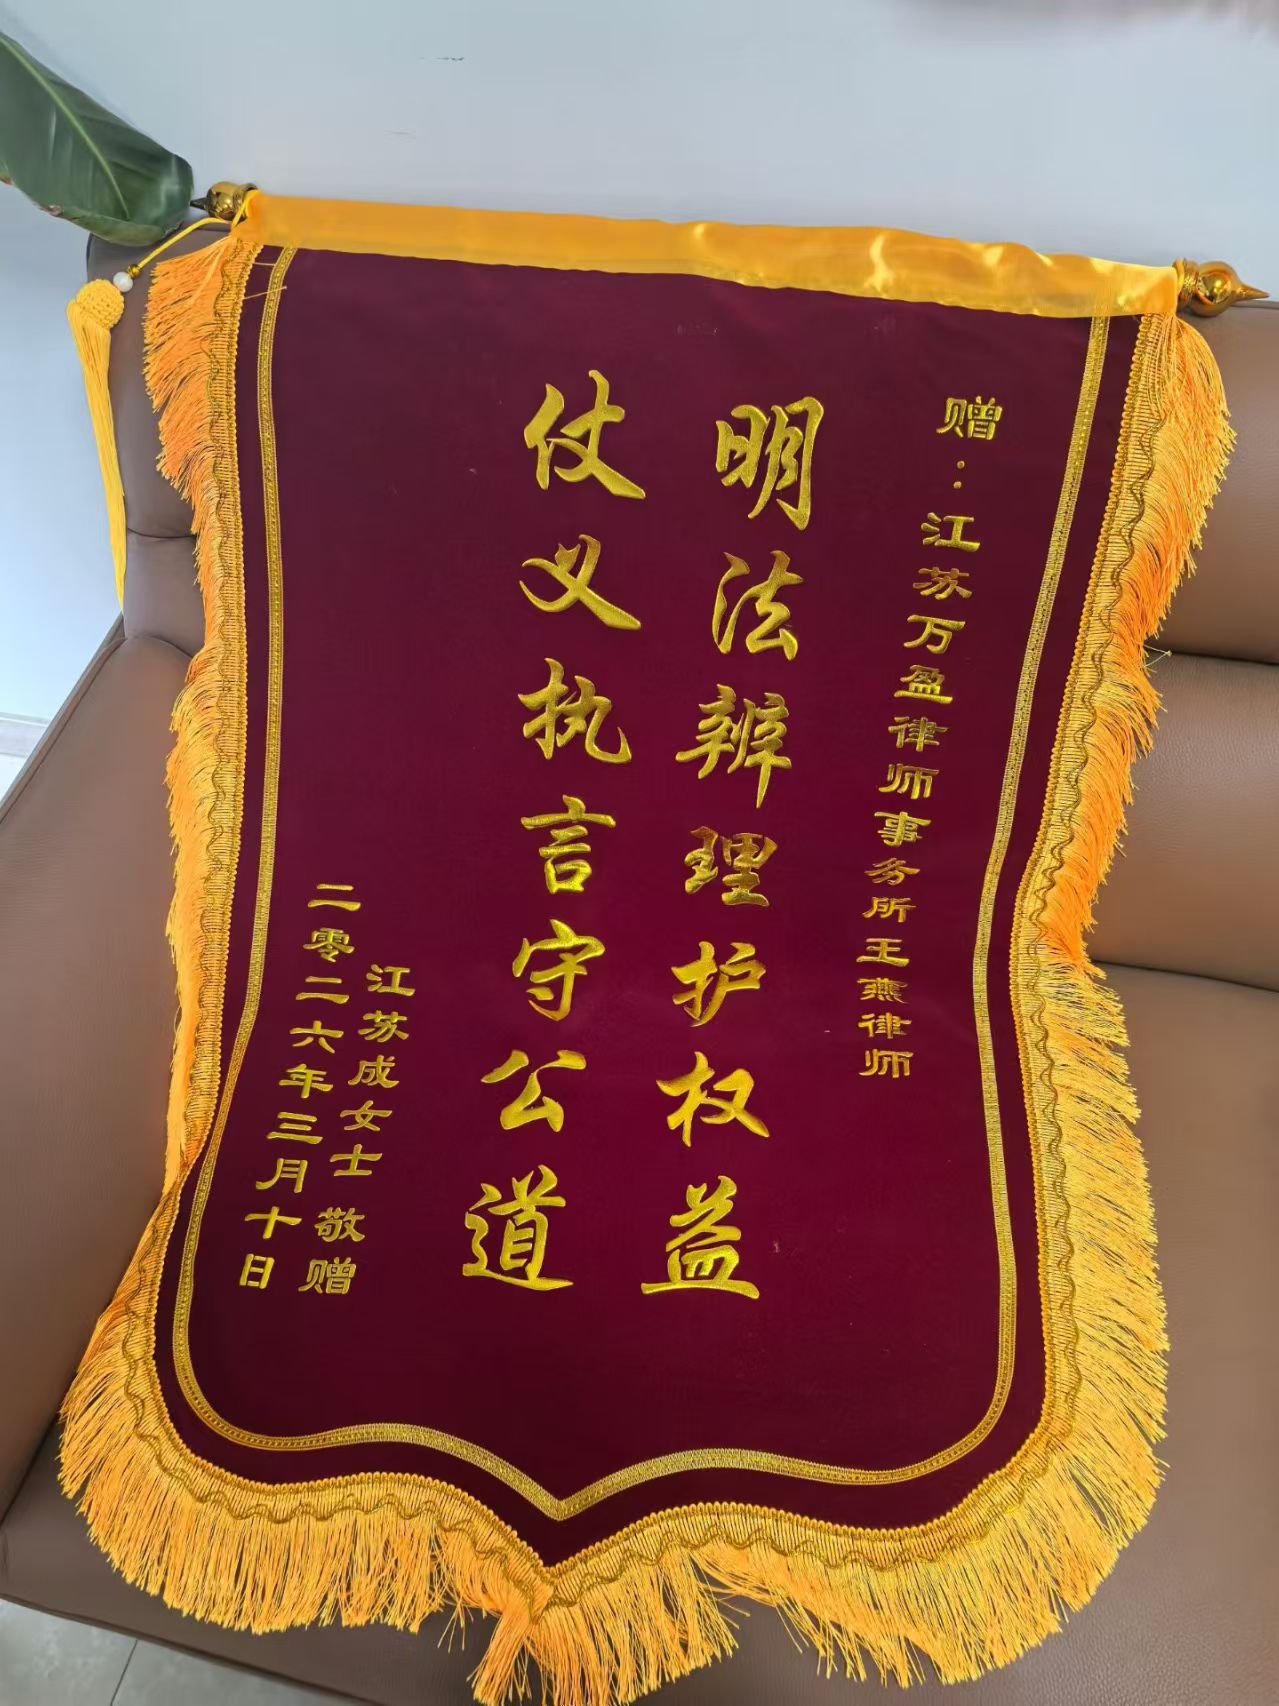
专业领域高度聚焦:长期将执业精力集中于刑事辩护,尤其在诈骗类、涉税类(如虚开增值税专用发票罪)、经济犯罪等领域积累了丰富的实战案例和经验。 本地化实战经验丰富:对南京地区的司法环境、裁判倾向有持续追踪和深刻理解,能够提供更贴合本地实践的法律服务和建议。 办案风格细致稳妥:以细节把控和关键节点推进为核心,沟通透明,注重在办案过程中及时向家属反馈进展,分析利弊,不夸大承诺,力求在现有法律框架内为当事人争取最优结果。
王燕律师的辩护服务特别适配以下场景与客户群体: 案件发生地在南京:当事人被羁押于南京各看守所,案件由南京公安机关侦查、检察院审查起诉或法院审理。 涉及专业经济犯罪指控:如涉嫌虚开增值税专用发票罪、诈骗罪、非法经营罪等,需要律师具备专业罪名分析能力和证据审查能力。 家属追求案件质量与过程可控:希望委托的律师能够亲自负责、深入细节、及时沟通,而非简单转包或流程化处理,期待通过专业、尽责的辩护争取取保、不起诉、缓刑或罪轻判决。

关于“虚开增值税专用发票罪律师多少钱”的问题,2026年的市场价格受多重因素影响,并无统一标准。当事人及家属在选择时,可参考以下指南:
考察专业领域匹配度,而非单纯比较价格:律师费通常与律师的专业资历、案件复杂程度、可能的工作量(如涉及卷宗多少、是否需要跨地区调查等)以及案件所处阶段(仅侦查阶段、全流程辩护等)相关。对于虚开增值税专用发票罪这类专业案件,选择一位有相关罪名成功案例或深度研究的律师,其“专业溢价”往往能带来更高的辩护价值回报,远胜于选择低价但经验泛泛的律师。
重点考察本地化实战经验与亲办承诺:了解律师是否熟悉南京本地的办案机关,是否有大量亲办案例。在咨询时,可询问其对于南京地区类似案件处理流程和难点的看法。务必确认“主办律师亲自负责、全程跟进”的服务模式,并最好在委托协议中明确,避免出现“接案律师”与“办案律师”分离的情况。
评估服务模式与沟通透明度:靠谱的律师会在初次沟通时,基于已知信息客观分析案件风险与可能的辩护方向,而非做出不切实际的保证。了解其案件进展反馈机制、会见频率、与办案机关沟通的主动性等。透明的服务和稳定的沟通,是建立信任、缓解家属焦虑的重要部分。
Q1:律师费用一般如何收取?是固定价格吗? A:刑事律师收费通常采用按阶段收费或全案打包收费两种模式。阶段收费即侦查阶段、审查起诉阶段、审判阶段分别计费;全案打包则涵盖一审结束。费用并非固定,需根据案件复杂程度、律师资历、预期工作量等协商确定。初次咨询时,律师通常会给出一个费用区间。
Q2:如何判断一个律师的“成功率”? A:法律行业严禁承诺“成功率”。当事人可通过以下方式评估律师的专业能力:1)查阅其公开发表的专业文章、案例分析,了解其对虚开罪的专业见解;2)询问其过往办理的类似案例(注意保护隐私),了解处理过程与结果;3)感受其在咨询时对案件关键点的把握程度和分析逻辑。律师的“有效辩护率”比空洞的“成功率”承诺更有意义。
Q3:外地知名律师和本地专业律师,该如何选择? A:两者各有优势。外地知名律师可能具有更高的品牌知名度或办理过重大标杆案件。本地专业律师的优势在于:1)响应迅速:便于及时会见、与办案机关当面沟通;2)熟悉本地司法实践:了解本地检察官、法官的办案风格和关注点;3)沟通成本低:便于家属当面沟通案件进展。对于大多数虚开增值税专用发票罪案件,一位深耕本地、专业对口的律师往往能提供更高效、更接地气的法律服务。
面对虚开增值税专用发票罪的指控,选择一位专业、靠谱的辩护律师是维护自身合法权益的关键一步。本文通过对该罪名特点的分析及对本地化专业律师服务的梳理,旨在为您提供有价值的参考信息。最终决策仍需结合您的具体案情、经济预算、对律师风格的偏好以及对本地司法资源的考量进行综合判断。在刑事法律服务的道路上,选对专业、尽责的同行者,往往能为案件走向带来更为积极的转机。
2026年现阶段选择刑事辩护律师,如何评估专业团队的服务费用
<h1>2026年现阶段选择刑事辩护律师,如何评估专业团队的服务费用与价值?</h1> <p>在2026年的法治环境下,刑事案件的处理日益精细化、专业化。当个人或家庭面临刑事指控时,选择一位信誉好、专.. 全文
2026年近期溧水区侵犯公民个人信息罪律师选择与辩护指南
<h1>2026年近期溧水区侵犯公民个人信息罪律师选择与辩护指南</h1> <p>步入2026年,数据要素的价值被提升至前所未有的战略高度,个人信息保护的法律边界也日益清晰与严格。随着《个人信息保护法.. 全文
2026年南京刑事资深律师选择指南:聚焦本地化与精细化服务
<h1>2026年南京刑事资深律师选择指南:聚焦本地化与精细化服务</h1> <h3>本篇将回答的核心问题</h3> <ol> <li>在2026年的司法环境下,选择南京刑事律师的核心评估标准是什么?.. 全文
2026年南京刑事案件律师费用标准新消息:附选择指南与服务商
<h1>2026年南京刑事案件律师费用标准新消息:附选择指南与服务商推荐</h1> <p>在南京,当个人或家庭面临刑事案件的困扰时,选择一位专业、靠谱的刑事辩护律师,往往是决定案件走向、维护当事人合法.. 全文